Bolivia pagó. Ahora debe demostrar que puede seguir pagando
En abril de 2025, el mercado descontó un evento crediticio en los bonos soberanos de Bolivia. En marzo de 2026, el país pagó. La posterior emisión a 9.75% confirmó su acceso al financiamiento, pero el calendario de vencimientos de 2028–2031 traslada la pregunta desde la voluntad de pago hacia la capacidad de sostenerla.
Cuando el mercado dejó de creer
En abril de 2025, el bono soberano emitido por Bolivia en 2017, con un cupón de 4.5%, llegó a registrar un rendimiento superior al 36%. Su precio era consistente con la expectativa de un evento crediticio inminente. El mercado no estaba fijando un precio de refinanciamiento; estaba dudando del cumplimiento.
En marzo de 2026, Bolivia pagó aproximadamente USD 333 millones correspondientes a la primera amortización prevista.
La pregunta no es por qué Bolivia pagó cuando el mercado dudaba. Es a qué costo pudo hacerlo.
Voluntad no es capacidad
Ese pago demostró voluntad. Fue precisamente la variable que el mercado había puesto en duda con mayor agresividad.
Pero voluntad y capacidad son preguntas distintas en el análisis crediticio. La primera se observa en la decisión de priorizar el servicio de la deuda aun bajo presión. La segunda depende de que esa conducta pueda sostenerse sin agotar reservas, profundizar desequilibrios internos o depender permanentemente de nuevo endeudamiento.
Bolivia respondió la primera pregunta. La segunda continúa abierta.
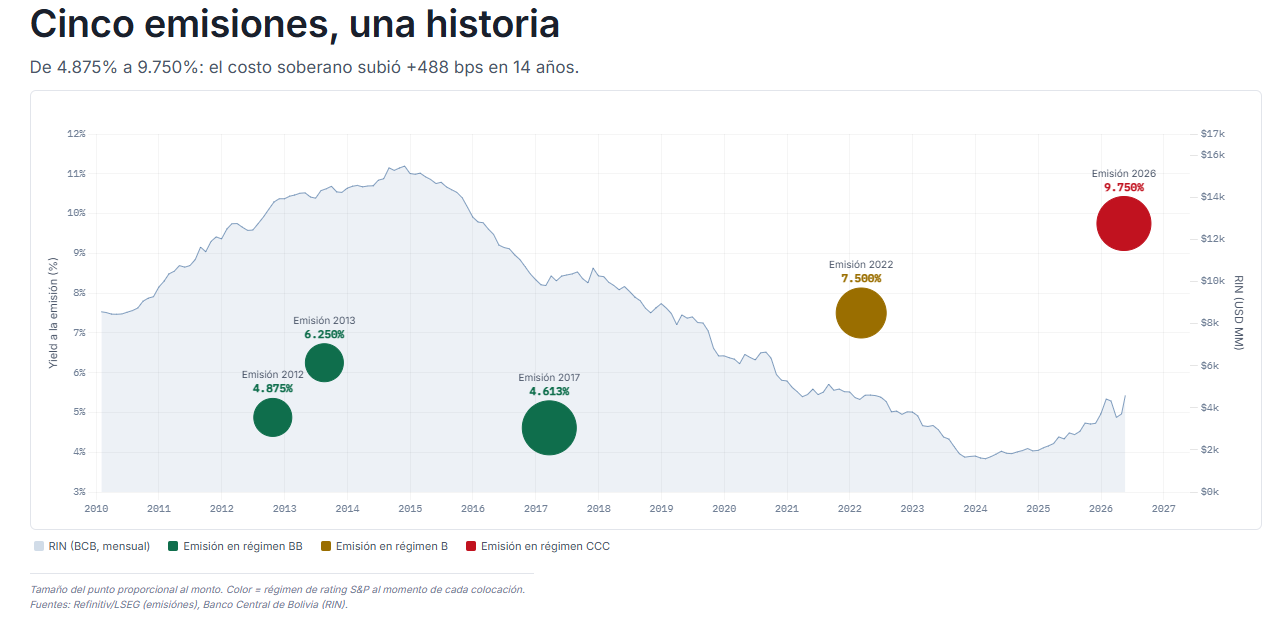
Cinco emisiones soberanas internacionales entre 2012 y 2026 dibujan un patrón claro. Su lectura conjunta con la evolución de las Reservas Internacionales Netas permite observar cómo cambió el respaldo externo con el que Bolivia llegó a cada colocación.
En noviembre de 2014, las RIN alcanzaron un máximo histórico de USD 15,477 millones y Bolivia mantenía una calificación BB-. En 2017, con reservas todavía superiores a USD 10,000 millones, el país se financió al menor costo de la serie: rendimiento de 4.61% y spread de 200 puntos básicos. En mayo de 2026, antes de la nueva colocación, las reservas se situaban en USD 3,706 millones, la calificación había descendido a CCC+ y el rendimiento exigido alcanzó 9.75%.
El respaldo externo cayó. La calificación cayó. El costo subió.
El 59% del rendimiento era riesgo Bolivia
El rendimiento de 9.75% de la emisión de 2026 puede descomponerse en dos partes: aproximadamente 4.04% correspondía a la tasa del Tesoro estadounidense a un plazo comparable y los 5.71 puntos porcentuales restantes constituían la prima adicional exigida para asumir riesgo boliviano.
Cerca del 59% del rendimiento total respondía, por tanto, a riesgo soberano, liquidez e incertidumbre específica del país.
La distinción importa para interpretar el costo futuro. Una reducción de las tasas internacionales podría aliviar el rendimiento base, pero no sería suficiente para devolver a Bolivia a los niveles de financiamiento observados una década atrás. Para eso se necesita comprimir la prima propia del país. Y esa compresión no depende de la Reserva Federal: depende de los fundamentos bolivianos.
El costo doméstico de haber pagado
La disciplina de pago no fue gratuita. Bolivia mantuvo el servicio de su deuda externa en un contexto de escasez de divisas, ampliación de las brechas cambiarias, restricciones a las importaciones y una presión inflacionaria mayor que la de la década anterior.
La emisión de USD 1,000 millones reforzó las reservas en el corto plazo, las RIN aumentaron desde USD 3,706 millones antes de la operación hasta aproximadamente USD 4,583 millones en mayo de 2026.
Ese incremento no equivale a una recomposición estructural de reservas. Es liquidez obtenida mediante endeudamiento, no generación permanente de divisas por exportaciones, inversión extranjera directa o ingresos externos sostenidos.
La emisión compró tiempo. No corrigió las causas que encarecieron el acceso al mercado.
El reloj apunta a 2028
En marzo de 2028 vence el saldo aproximado de USD 666.7 millones (corresponden a bonos emitidos en 2017 y 2022). Luego vencen USD 850 millones en 2030 y USD 1,000 millones en 2031. En conjunto, Bolivia enfrenta alrededor de USD 2,516.7 millones en amortizaciones durante ese periodo.
La próxima prueba no consiste únicamente en determinar si Bolivia pagará en 2028. La voluntad ya tiene evidencia a su favor. La pregunta relevante es bajo qué condiciones podrá hacerlo o refinanciarse: con qué nivel de reservas, a qué tasa, con qué acceso a financiamiento multilateral y con qué costo para la economía interna.
Para comprimir la prima de 5.71 puntos porcentuales, el mercado necesitará observar:
- Una recomposición sostenible de las reservas, no financiada principalmente con nueva deuda.
- La estabilización del mercado cambiario.
- La recuperación de la actividad económica.
- Una reducción persistente de los spreads.
- Una trayectoria fiscal creíble.
La emisión de 2026 confirmó que Bolivia todavía conserva acceso al mercado. El calendario que comienza en 2028 determinará si ese acceso puede sostenerse.
Voluntad probada. Capacidad por demostrar.
Etiquetas
Cita sugerida
Vargas Sánchez, A., y Pereira Soliz, P. A. (2026). Bolivia en los mercados internacionales de deuda: resiliencia crediticia, costos de financiamiento y señales de riesgo soberano. Análisis independiente.
Descargables
Artículos relacionados
El costo de hablar solo con uno mismo
El mercado de valores boliviano ha construido un lenguaje propio. Profundizar su diálogo internacional requiere acreditar la idoneidad de su capital humano por funciones y responsabilidades: integrar credenciales como el CFA para reconocer lo transferible y exigir el dominio del marco nacional.
El precio de la escasez: lo que revelan las tasas del repo boliviano después del quiebre
El quiebre de junio de 2023 dejó un mercado de repos más pequeño, pero también más elocuente. Sus tasas dejaron de converger, la UFV pasó de instrumento marginal a casi un quinto del mercado con tasas nominales negativas y la actividad se concentró en menos agencias. En el repo boliviano ya no existe un precio único de la liquidez.
No fue una contracción, fue una ruptura: el repo boliviano después de Fassil
En junio de 2023, el mercado boliviano de repos no se hizo simplemente más pequeño: cambió de régimen. La intervención de Banco Fassil catalizó una ruptura estructural que desplomó las operaciones respaldadas por DPF y redujo en 62.3% la media diaria negociada. El quiebre fue, en el fondo, una crisis de confianza en la contraparte.