El precio de la escasez: lo que revelan las tasas del repo boliviano después del quiebre
El quiebre de junio de 2023 dejó un mercado de repos más pequeño, pero también más elocuente. Sus tasas dejaron de converger, la UFV pasó de instrumento marginal a casi un quinto del mercado con tasas nominales negativas y la actividad se concentró en menos agencias. En el repo boliviano ya no existe un precio único de la liquidez.
La liquidez se ve cuando falta
La liquidez suele parecer una infraestructura silenciosa: mientras el financiamiento de corto plazo fluye, sus mecanismos pasan inadvertidos. Solo cuando se contrae se vuelven visibles el costo del fondeo, la calidad de las garantías y la posición relativa de cada intermediario. El mercado boliviano de reportos ofrece hoy esa imagen aumentada.
El análisis previo situó el quiebre el 6 de junio de 2023 y documentó el cambio de régimen. Aquí el foco es qué empezó a decir el mercado después de encogerse. El volumen diario promedio cayó de USD 27.39 millones a USD 10.32 millones, pero la pérdida de profundidad trajo una ganancia de legibilidad: tasas, monedas y agencias dejaron de moverse como un conjunto homogéneo.
Por eso, el repo funciona como un termómetro de alta frecuencia de la liquidez. No porque anticipe por sí solo el ciclo financiero, sino porque registra de inmediato quién obtiene fondos, en qué moneda y a qué precio. El mercado pequeño reveló diferencias que la expansión absorbía o disimulaba.
El fin del precio único: la segmentación de tasas
La señal más directa está en las tasas. En bolivianos, durante 2024 y el primer semestre de 2025 se ubicaron, en términos generales, entre 3% y 4.5%. El cambio importante no es solo el nivel: antes las tasas tendían a converger; después del quiebre, participantes del mismo mercado comenzaron a fondearse a precios persistentemente distintos.
Esa dispersión contiene información. Puede condensar diferencias en calidad y disponibilidad del colateral, riesgo de contraparte, acceso alternativo a liquidez, plazo y poder de negociación. Una tasa más alta no identifica cuál factor domina, pero sí indica que las operaciones dejaron de percibirse como equivalentes.
El contraargumento es inevitable: ¿segmentación real o simple efecto de un mercado delgado? Con un volumen diario que cayó de USD 27.39 a USD 10.32 millones, cada transacción pesa más y puede reflejar circunstancias idiosincráticas. Parte de la dispersión es ruido de iliquidez. Sin embargo, cuando las mismas agencias pagan consistentemente primas mayores y las brechas se mantienen durante 2024 y 2025, la explicación accidental pierde fuerza. La persistencia no elimina el ruido, pero revela una señal debajo: el acceso a liquidez está segmentado.
La UFV y el precio de la protección real
La segunda señal aparece en la moneda. La UFV (unidad indexada a la inflación) representó cerca de 2.8% del valor negociado en 2016 (USD 151 millones sobre USD 5,433 millones). En el primer semestre de 2025 alcanzó aproximadamente 18.7% (USD 220 millones sobre USD 1,178 millones): pasó de marginal a casi un quinto del mercado.
El nivel de las tasas confirma que no fue un efecto del menor tamaño del mercado. En 2025, varias agencias operaron repos en UFV con tasas nominales entre -3% y -4.6%; VUN fue la excepción, con valores próximos a cero. La mecánica cabe en una frase: como el principal se actualiza con la UFV, el retorno económico combina esa indexación con la tasa contractual del repo.
El marco más preciso para interpretar el fenómeno es el convenience yield. El instrumento indexado presta un servicio económico que es preservar valor real y el tenedor paga por él mediante una tasa nominal negativa. Cuanto más escaso es el colateral indexado y más valiosa la cobertura inflacionaria, mayor puede ser la prima implícita. La tasa negativa no es una anomalía: mide el precio de la protección real dentro del mercado de liquidez.
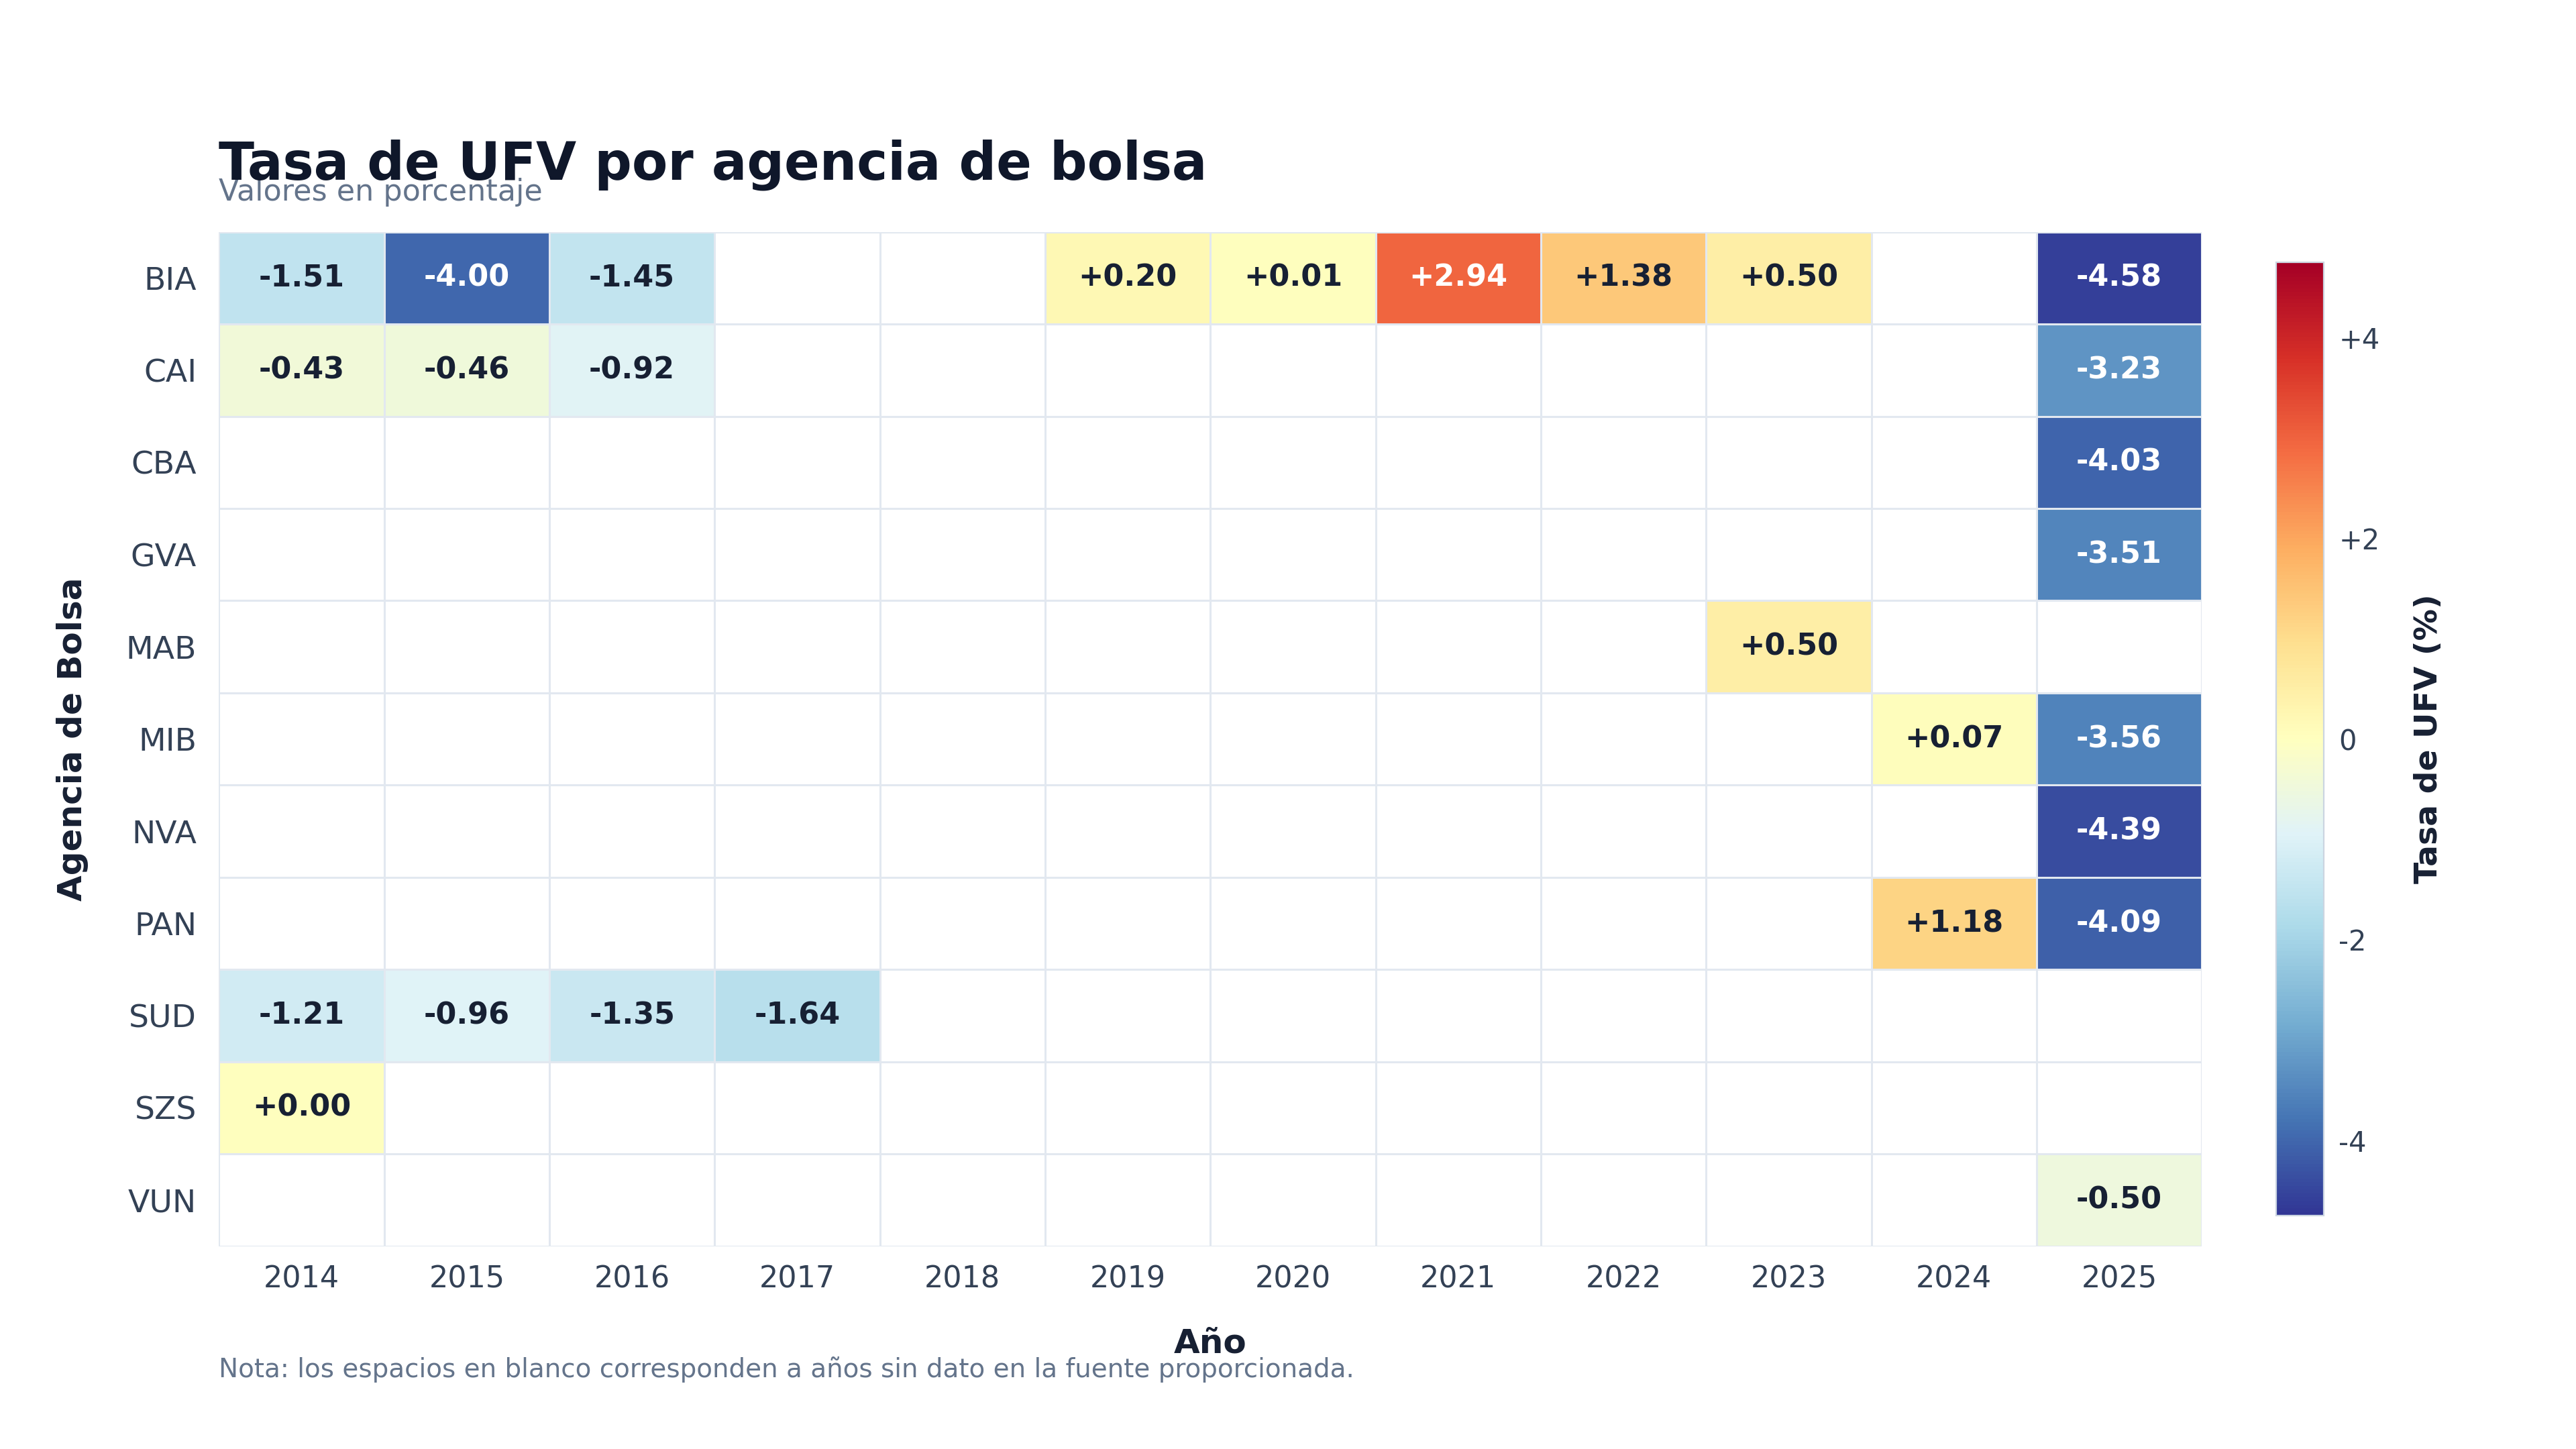
Tasas de repos negociados por las agencias vendedoras — operaciones en UFV
La concentración: por qué la dispersión persiste
La segmentación necesita una condición estructural para sostenerse. En el lado comprador, el índice Herfindahl-Hirschman se mantuvo en niveles de baja concentración, aproximadamente 1,200 a 1,500 entre 2014 y 2021. En 2022, 2024 y 2025 subió a un rango moderado de 1,714 a 2,070, mientras las tres agencias principales superaron conjuntamente 60% del mercado.
El lado vendedor siguió la dirección opuesta. En 2014 estuvo altamente concentrado, con un HHI de 3,293 y SZS por encima de 50%; luego pasó por niveles moderados y terminó poco concentrado. Compradores concentrados frente a vendedores dispersos: esa asimetría es lo que sostiene la dispersión.
En un mercado bilateral sin clearing central, cada operación se negocia relación por relación. Cuando pocos compradores concentran la demanda de títulos frente a muchos vendedores que compiten por colocarlos, el poder de negociación queda del lado comprador. Cada vendedor cierra su operación aislado, sin capacidad de comparar efectivamente las condiciones que otros vendedores están obteniendo con la misma contraparte. La dispersión no se cierra porque el mercado carece del mecanismo que la cerraría.
Más nítido, más frágil
Después del quiebre, las tres señales no describen una transición hacia un nuevo equilibrio. Describen la estructura del mercado tal como es ahora: dispersión de tasas sostenida por asimetría de concentración, prima negativa por protección real, dependencia creciente de pocos intermediarios. La vigilancia relevante no está en el nivel de la tasa promedio, sino en la persistencia de la brecha.
Antes había un precio de la liquidez. Ahora hay el precio de la escasez.
---
Nota de autoría y fuente: Este análisis, elaborado por Alejandro Vargas Sánchez, se apoya en Pereira Soliz, P. A., & Vargas Sánchez, A. (2025), “Los mercados de repos en el sistema financiero: fundamentos, regulación y el caso de Bolivia”, Investigación & Desarrollo, 25(2), 107–132. https://doi.org/10.23881/idupbo.025.2-7e.
Etiquetas
Cita sugerida
Pereira Soliz, P. A., & Vargas Sánchez, A. (2025). Los mercados de repos en el sistema financiero: fundamentos, regulación y el caso de Bolivia. Investigación & Desarrollo, 25(2), 107–132. https://doi.org/10.23881/idupbo.025.2-7e
Descargables
Artículos relacionados
El costo de hablar solo con uno mismo
El mercado de valores boliviano ha construido un lenguaje propio. Profundizar su diálogo internacional requiere acreditar la idoneidad de su capital humano por funciones y responsabilidades: integrar credenciales como el CFA para reconocer lo transferible y exigir el dominio del marco nacional.
Bolivia pagó. Ahora debe demostrar que puede seguir pagando
En abril de 2025, el mercado descontó un evento crediticio en los bonos soberanos de Bolivia. En marzo de 2026, el país pagó. La posterior emisión a 9.75% confirmó su acceso al financiamiento, pero el calendario de vencimientos de 2028–2031 traslada la pregunta desde la voluntad de pago hacia la capacidad de sostenerla.
No fue una contracción, fue una ruptura: el repo boliviano después de Fassil
En junio de 2023, el mercado boliviano de repos no se hizo simplemente más pequeño: cambió de régimen. La intervención de Banco Fassil catalizó una ruptura estructural que desplomó las operaciones respaldadas por DPF y redujo en 62.3% la media diaria negociada. El quiebre fue, en el fondo, una crisis de confianza en la contraparte.