No fue una contracción, fue una ruptura: el repo boliviano después de Fassil
En junio de 2023, el mercado boliviano de repos no se hizo simplemente más pequeño: cambió de régimen. La intervención de Banco Fassil catalizó una ruptura estructural que desplomó las operaciones respaldadas por DPF y redujo en 62.3% la media diaria negociada. El quiebre fue, en el fondo, una crisis de confianza en la contraparte.
La contracción visible y la pregunta correcta
Entre 2014 y 2022, el mercado boliviano de reportos mantuvo una trayectoria expansiva hasta alcanzar un máximo histórico de USD 9,274 millones negociados. Después cayó a USD 4,849 millones en 2023, USD 2,558 millones en 2024 y USD 1,178 millones durante el primer semestre de 2025.
Pero el volumen anual cuenta solo la parte visible. La pregunta correcta no es cuánto se redujo el mercado, sino si continuó funcionando bajo la misma lógica. La evidencia indica que no. Después de junio de 2023, operó alrededor de un nivel persistentemente menor y bajo criterios más exigentes para aceptar garantías. No solo cambió su tamaño, sino el régimen que determinaba qué colateral y qué contraparte inspiraban confianza.
Contracción versus ruptura: qué dice la evidencia
Una contracción cíclica describe fluctuaciones alrededor de un nivel estable. Una ruptura estructural implica que ese nivel cambia y el comportamiento posterior deja de parecerse al pasado.
La fecha que minimiza la suma de errores cuadrados y mejor separa ambos regímenes es el 6 de junio de 2023. Antes del quiebre, el mercado negociaba en promedio USD 27.39 millones por día; después, USD 10.32 millones. La reducción fue de 62.3%.
La persistencia es aún más reveladora. La banda del 95% del periodo previo se extendía entre USD 2.32 millones y USD 52.45 millones. Tras el quiebre, los volúmenes se mantuvieron persistentemente por debajo del nivel medio previo. No fue ruido alrededor de la misma media: fue una nueva media.
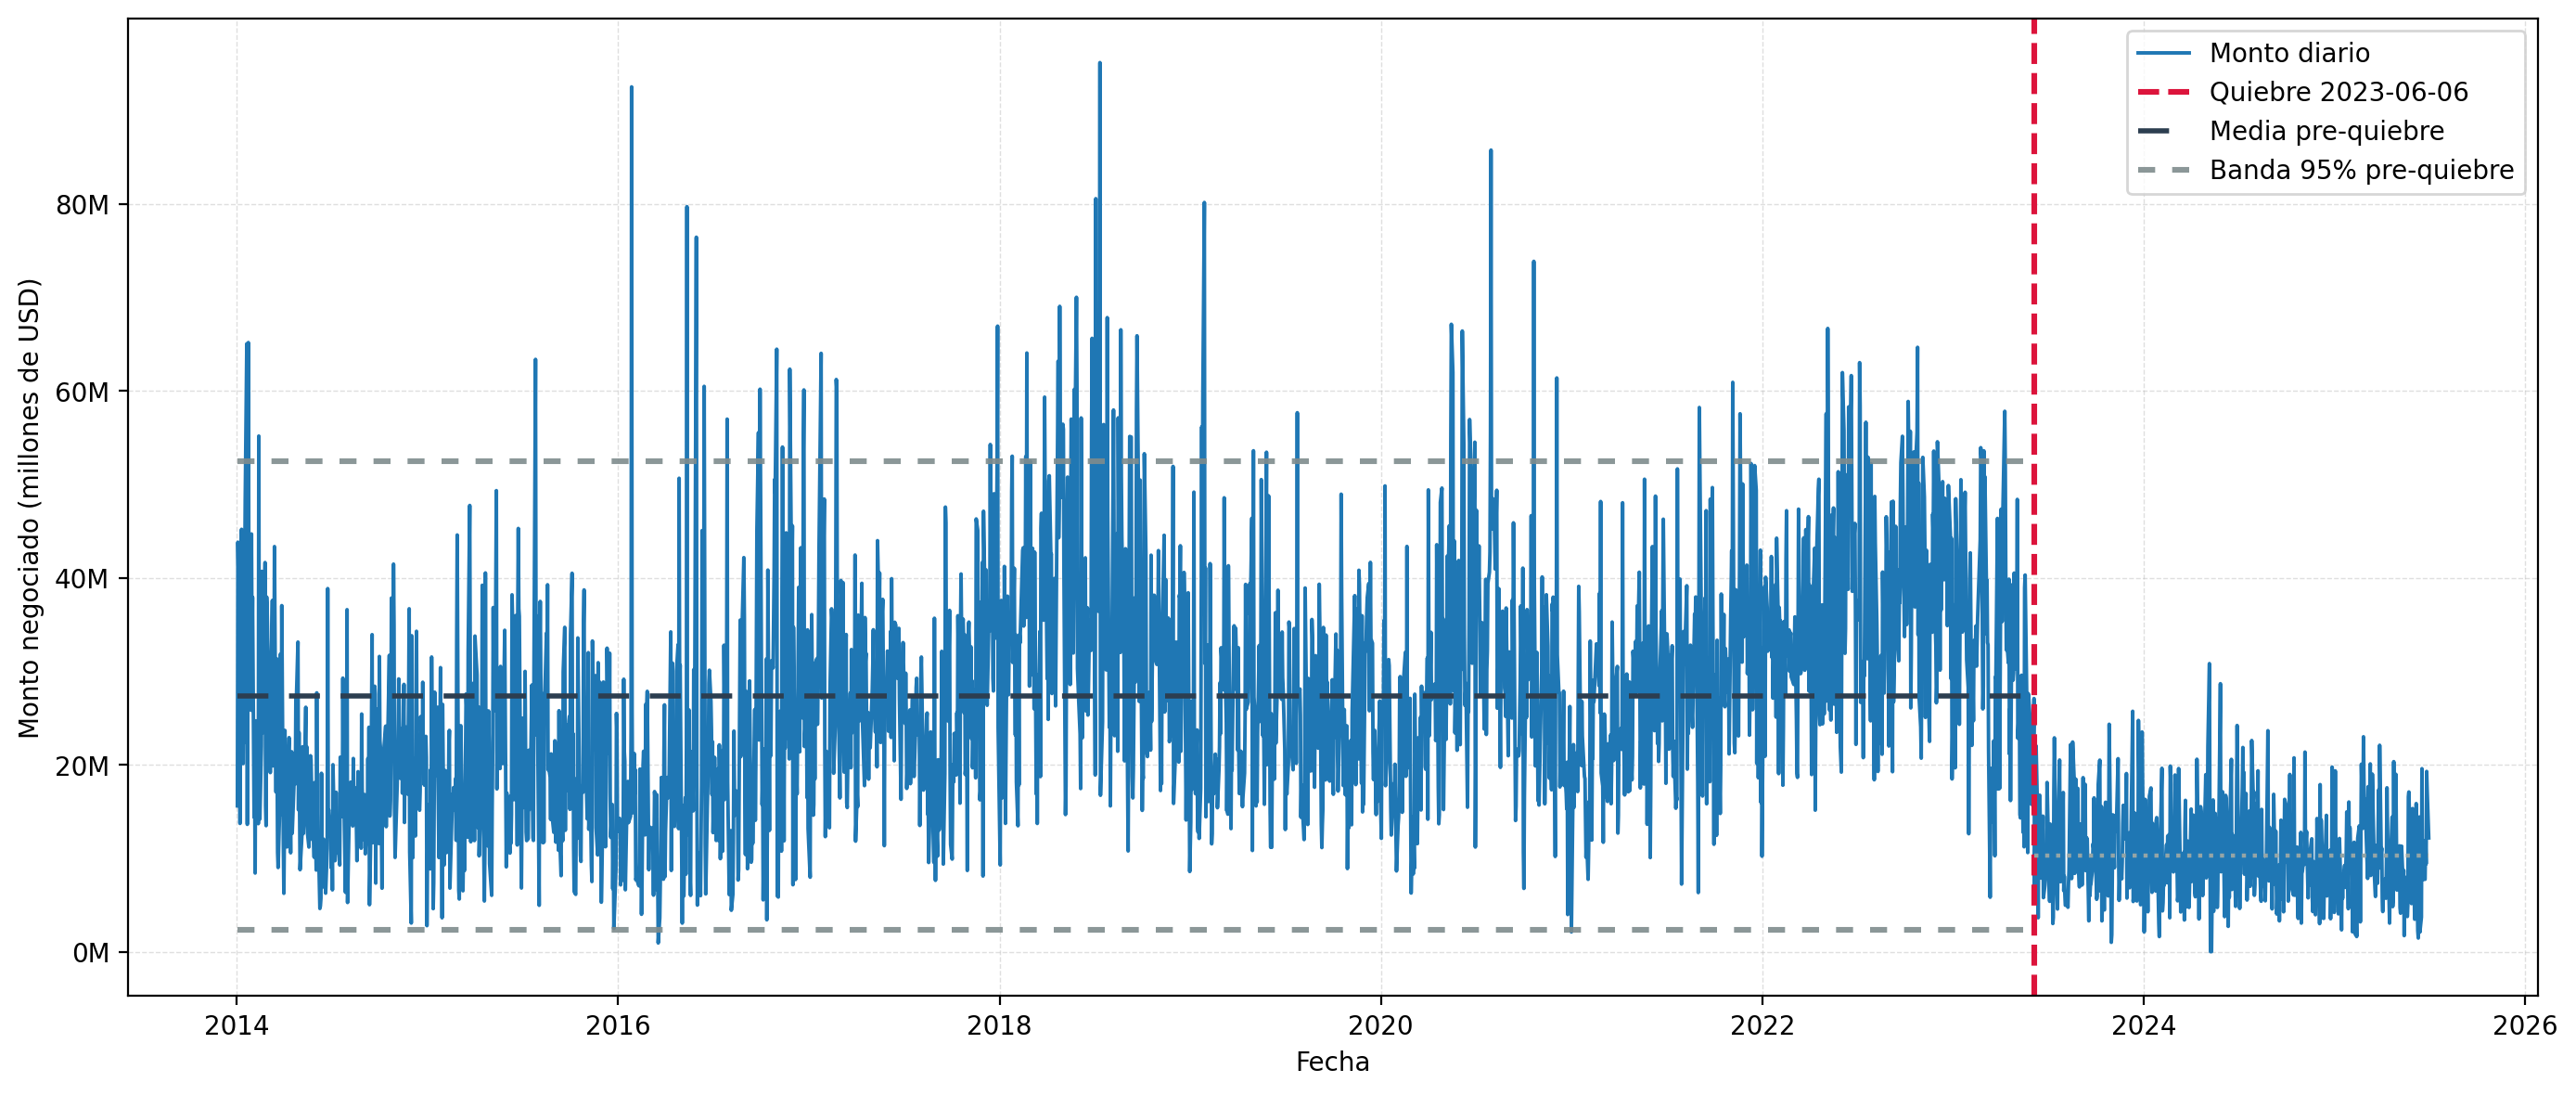
Cambio estructural en el volumen diario negociado en el mercado de repos 2014–2025
Fassil como catalizador: qué expuso la intervención
La intervención de Banco Fassil ocurrió en abril de 2023; el quiebre apareció pocas semanas después. La proximidad temporal no permite atribuir toda la ruptura a un solo evento, pero sí identificar un catalizador decisivo.
La crisis expuso fragilidades que el crecimiento previo había ocultado: colaterales cuya calidad crediticia y liquidez efectiva resultaron inferiores a las previstas; procesos de debida diligencia, evaluación y monitoreo de contrapartes que, a la luz de los resultados observados, podrían no haber dimensionado plenamente su capacidad de recompra; y estructuras de financiamiento revolvente cuya sostenibilidad dependía de la renovación continua de las operaciones. Mientras esa renovación fue posible, tales vulnerabilidades permanecieron contenidas. Cuando los inversionistas exigieron su efectivo, algunas contrapartes no pudieron recomprar los valores y los prestamistas tuvieron que ejecutar las garantías.
Un factor estructural fue la menor liquidez del sistema financiero. La crisis de Fassil irrumpió precisamente en ese contexto, al que se sumaron el deterioro macroeconómico, la escasez de divisas y una regulación que no logró establecer criterios prudenciales adecuados. La convergencia de estos factores llevó al mercado a reevaluar de manera generalizada el riesgo y a dejar de asumir que una garantía, por el solo hecho de estar registrada, era confiable.
El colapso del DPF: el mecanismo de la ruptura
Los DPF sostuvieron la expansión entre 2014 y 2022 y fueron, precisamente, los instrumentos cuya negociación se contrajo drásticamente desde 2023. Allí está el mecanismo central del quiebre: la pérdida de confianza en el colateral dominante.
Cuando esa confianza se rompe, la tasa deja de ser el único criterio. El prestamista examina contraparte, documentación, calidad crediticia y posibilidad real de liquidar la garantía. Su existencia formal no elimina el riesgo: un activo difícil de vender puede transformar una inversión de corto plazo en una exposición crediticia larga.
Los datos de 2024 muestran por qué esa revisión era necesaria. Las calificaciones de los activos usados como garantía estuvieron entre AAA y BBB1; solo el 45.79% correspondió a instrumentos AAA. Dentro de ese grupo, apenas el 10.73% fue soberano: casi nueve de cada diez operaciones con colateral AAA estuvieron respaldadas por deuda de entidades financieras u otras empresas. En Bolivia, “AAA” no era sinónimo de activo soberano ni de liquidez inmediata.
El colapso del DPF no fue un efecto secundario. Fue la expresión más clara del cambio en las garantías que el mercado estaba dispuesto a aceptar.
La respuesta regulatoria: disciplina a cambio de tamaño
El endurecimiento regulatorio no comenzó después de Fassil. La Resolución ASFI 414/2023, de 31 de marzo, ya había iniciado la revisión del Reglamento para Operaciones de Reporto. Las tensiones e incumplimientos que se hicieron visibles en abril, incluida la intervención, aceleraron su aplicación y reforzaron la urgencia del giro prudencial. En ese contexto, la Bolsa Boliviana de Valores incorporó la subasta simple, exigió revelar información detallada sobre el colateral y el prestatario, y delimitó la responsabilidad contractual del cliente frente al papel operativo de la agencia.
La dirección fue inequívoca: mayor debida diligencia, evaluación de la capacidad de endeudamiento, solvencia y liquidez de clientes no regulados, y políticas explícitas de riesgo de contraparte. La regulación elevó el costo de operar con garantías débiles o contrapartes mal evaluadas.
El resultado fue disciplina a cambio de tamaño: un mercado más exigente, pero menor. Las agencias que solo ejecutaron órdenes sin verificar razonablemente la capacidad de pago se apartaron de la diligencia que exige el Standard V del CFA Institute. En un repo, intermediar no exime de analizar.
Cierre: voluntad y capacidad
La lección de 2023 es simple: no basta la voluntad contractual de recomprar ni la existencia nominal de una garantía. Importan la capacidad efectiva de la contraparte y la calidad real del activo.
La agenda inmediata debe concentrarse en dos frentes. Primero, gestión de colateral: elegibilidad, valoración frecuente, documentación verificable y márgenes acordes con la calidad y liquidez del activo. Segundo, riesgo de contraparte: análisis de solvencia, límites de exposición y vigilancia de estructuras revolventes dependientes de renovaciones sucesivas.
Recuperar volumen sin corregir estas fragilidades reproduciría el problema. El desafío es reconstruir profundidad sobre garantías creíbles y contrapartes capaces. Después de Fassil, el repo boliviano no atravesó una contracción: atravesó una ruptura.
---
Nota de autoría y fuente: Este análisis, elaborado por Alejandro Vargas Sánchez, se apoya en Pereira Soliz, P. A., & Vargas Sánchez, A. (2025), “Los mercados de repos en el sistema financiero: fundamentos, regulación y el caso de Bolivia”, Investigación & Desarrollo, 25(2), 107–132. https://doi.org/10.23881/idupbo.025.2-7e.
Etiquetas
Cita sugerida
Pereira Soliz, P. A., & Vargas Sánchez, A. (2025). Los mercados de repos en el sistema financiero: fundamentos, regulación y el caso de Bolivia. Investigación & Desarrollo, 25(2), 107–132. https://doi.org/10.23881/idupbo.025.2-7e
Descargables
Artículos relacionados
El costo de hablar solo con uno mismo
El mercado de valores boliviano ha construido un lenguaje propio. Profundizar su diálogo internacional requiere acreditar la idoneidad de su capital humano por funciones y responsabilidades: integrar credenciales como el CFA para reconocer lo transferible y exigir el dominio del marco nacional.
Bolivia pagó. Ahora debe demostrar que puede seguir pagando
En abril de 2025, el mercado descontó un evento crediticio en los bonos soberanos de Bolivia. En marzo de 2026, el país pagó. La posterior emisión a 9.75% confirmó su acceso al financiamiento, pero el calendario de vencimientos de 2028–2031 traslada la pregunta desde la voluntad de pago hacia la capacidad de sostenerla.
El precio de la escasez: lo que revelan las tasas del repo boliviano después del quiebre
El quiebre de junio de 2023 dejó un mercado de repos más pequeño, pero también más elocuente. Sus tasas dejaron de converger, la UFV pasó de instrumento marginal a casi un quinto del mercado con tasas nominales negativas y la actividad se concentró en menos agencias. En el repo boliviano ya no existe un precio único de la liquidez.