La resiliencia que acortó el plazo
En el primer semestre de 2025, el mercado primario boliviano colocó USD 353 millones, uno de sus mejores registros de la década. Pero el plazo promedio cayó a 1,073 días y los pagarés bursátiles concentraron el 36% de la renta fija: la resiliencia financió continuidad operativa, no expansión de largo plazo.
El mercado primario boliviano no dejó de financiar durante el primer semestre de 2025. Lo hizo en un entorno marcado por escasez de divisas, presiones fiscales, restricciones de acceso al financiamiento internacional y una rebaja de la calificación soberana hasta CCC−.
Las emisiones continuaron colocándose y el canal bursátil siguió movilizando recursos hacia las empresas. Sin embargo, la resistencia del mercado primario se sostuvo acortando los plazos: financió el ciclo operativo, no el horizonte de inversión. El mercado siguió funcionando, pero sin ganar profundidad.
El volumen que resistió y lo que no dice
Las colocaciones del mercado primario alcanzaron USD 353 millones al tipo de cambio oficial. Fue uno de los mejores registros semestrales de la última década: superó los montos observados durante el mismo periodo entre 2021 y 2024 y se aproximó a los niveles de años especialmente activos, como 2020 y 2016.
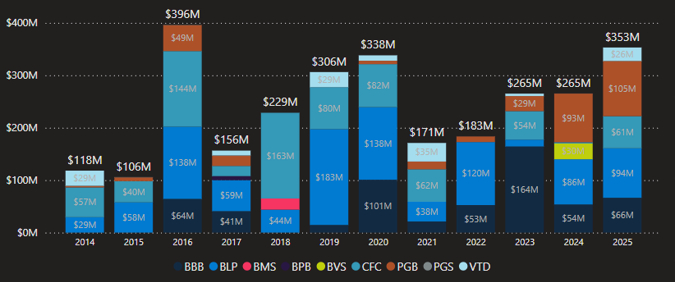
Monto colocado en el mercado primario entre enero y junio de cada año, 2014-2025
Durante el semestre, 23 emisores acudieron exitosamente al mercado. La industria manufacturera concentró más del 37% del monto colocado, seguida por el comercio, la intermediación financiera y la agroindustria. El mercado continuó canalizando recursos hacia actividades vinculadas con la economía real, incluso bajo condiciones macroeconómicas adversas.
El volumen, sin embargo, cambia según la unidad utilizada para expresarlo. Al tipo de cambio oficial, las colocaciones equivalen a USD 353 millones. Cuando se emplea una referencia indicativa del mercado paralelo, el valor estimado desciende a USD 196 millones, un 44% menos.
Esta segunda cifra no constituye una revisión oficial de las colocaciones. Su utilidad es analítica: muestra cuánto puede cambiar la valoración en dólares de los flujos denominados en bolivianos cuando existe una brecha cambiaria sostenida. El volumen confirma que el canal siguió funcionando, pero no permite evaluar por sí solo la calidad ni el horizonte del financiamiento.
El plazo como variable de calidad
El plazo promedio de los instrumentos de renta fija colocados en el primer semestre de 2025 fue de 1,073 días, aproximadamente tres años. En 2021 superaba los 2,300 días y en 2024 alcanzaba 1,248 días.
La composición explica buena parte del resultado. Los pagarés bursátiles representaron el 36.05% de la renta fija colocada —USD 105 millones de los USD 292 millones en instrumentos de deuda— y registraron un plazo promedio de apenas 334 días. En contraste, los bonos de largo plazo promediaron 1,604 días; los bonos bancarios bursátiles, 1,447; y los valores de titularización, 1,185.
El instrumento más corto fue también el de mayor participación. Además, los pagarés se destinaron principalmente a financiar capital de operación. Su peso en las colocaciones permitió a las empresas obtener recursos sin asumir compromisos prolongados, pero arrastró hacia abajo el plazo promedio del mercado.
Financiar inventarios, producción, cartera y obligaciones corrientes es una función económica relevante, especialmente en periodos de presión. Sin embargo, es distinta de financiar nueva capacidad productiva, proyectos de inversión o expansión empresarial. La composición de las emisiones muestra qué necesidad fue prioritaria durante el semestre.
Las tasas que no reaccionaron
La tasa promedio ponderada de la renta fija alcanzó 6.48%. En 2021 había sido de 5.74%; luego avanzó a 5.76% en 2022, 5.79% en 2023 y 6.08% en 2024. En cuatro años, el aumento acumulado fue de 74 puntos básicos.
El incremento resultó moderado cuando se lo contrasta con el deterioro del contexto económico y con la rebaja de la calificación soberana de Bolivia hasta CCC−. Esta comparación no demuestra por sí misma por qué las tasas se mantuvieron relativamente estables: el promedio reúne instrumentos, plazos y riesgos diferentes, y los datos disponibles no permiten aislar el efecto de cada factor.
Una lectura posible —y necesariamente interpretativa— es que la escasez de divisas redujo las alternativas disponibles para una base inversora predominantemente local. Bajo esa lectura, la combinación de plazos más cortos y tasas que reaccionaron poco sería consistente con una demanda parcialmente cautiva: recursos que permanecen dentro del sistema local y buscan instrumentos disponibles, aun cuando el riesgo se deteriora. En esa misma lógica, el emisor puede colocar a plazos cortos sin pagar por ello una prima mayor: la cautela sobre el horizonte y la contención de las tasas serían dos caras de una demanda sin salida.
La demanda cautiva no es un dato medido, sino una interpretación compatible con la escasez de divisas, la rigidez relativa de las tasas y el deterioro de la calificación soberana.
UFV: apetito de refugio, no de horizonte
La búsqueda de protección aparece en el mercado secundario. Las operaciones en UFV dentro del Mercado de Valores alcanzaron USD 460 millones, el monto más alto de la serie presentada. Sin embargo, no se registraron nuevas emisiones empresariales en UFV durante el semestre.
La actividad se concentró en instrumentos ya emitidos y en horizontes relativamente reducidos. Las operaciones de compraventa en UFV tuvieron un plazo promedio de 446 días y una tasa promedio ponderada de −2.29%. En los reportos, el plazo promedio fue de solo 12 días y la tasa alcanzó −3.45%.
El dato no muestra financiamiento corporativo indexado de largo plazo. Muestra inversionistas dispuestos a aceptar tasas negativas en instrumentos ajustados por UFV a cambio de protección, seguridad y liquidez.
El límite de la adaptación
El dinamismo del mercado primario ocurrió dentro de un mercado de valores que, en conjunto, se ha estrechado. Entre 2014 y 2024, el monto total negociado registró una tasa de crecimiento compuesta de −4.73%. El buen desempeño de las nuevas colocaciones constituye, por tanto, una excepción relevante dentro de una trayectoria general menos favorable.
El plazo corto adelanta la próxima decisión financiera. Un pagaré que resuelve liquidez hoy obliga a refinanciar, amortizar o volver al mercado antes que un bono de largo plazo.
Ese es el límite de la adaptación observada en 2025. El mercado primario preservó la continuidad del financiamiento, pero no recuperó la capacidad de comprometer recursos durante horizontes más extensos.
Acortar el plazo compra tiempo; no compra horizonte.
Etiquetas
Cita sugerida
Vargas Sánchez, A. (2025). La resiliencia que acortó el plazo. Análisis independiente.
Artículos relacionados
El costo de hablar solo con uno mismo
El mercado de valores boliviano ha construido un lenguaje propio. Profundizar su diálogo internacional requiere acreditar la idoneidad de su capital humano por funciones y responsabilidades: integrar credenciales como el CFA para reconocer lo transferible y exigir el dominio del marco nacional.
Bolivia pagó. Ahora debe demostrar que puede seguir pagando
En abril de 2025, el mercado descontó un evento crediticio en los bonos soberanos de Bolivia. En marzo de 2026, el país pagó. La posterior emisión a 9.75% confirmó su acceso al financiamiento, pero el calendario de vencimientos de 2028–2031 traslada la pregunta desde la voluntad de pago hacia la capacidad de sostenerla.
El precio de la escasez: lo que revelan las tasas del repo boliviano después del quiebre
El quiebre de junio de 2023 dejó un mercado de repos más pequeño, pero también más elocuente. Sus tasas dejaron de converger, la UFV pasó de instrumento marginal a casi un quinto del mercado con tasas nominales negativas y la actividad se concentró en menos agencias. En el repo boliviano ya no existe un precio único de la liquidez.